 By Keuanganhub
keuanganHub – Pernah lihat dua penawaran kredit dengan bunga yang angkanya sama, tapi cicilan bulanannya beda jauh? Kemungkinan besar penyebabnya adalah jenis bunga yang dipakai — flat atau efektif. Memahami perbedaan ini penting supaya kamu tidak salah membandingkan penawaran kredit.
Apa Itu Bunga Flat?
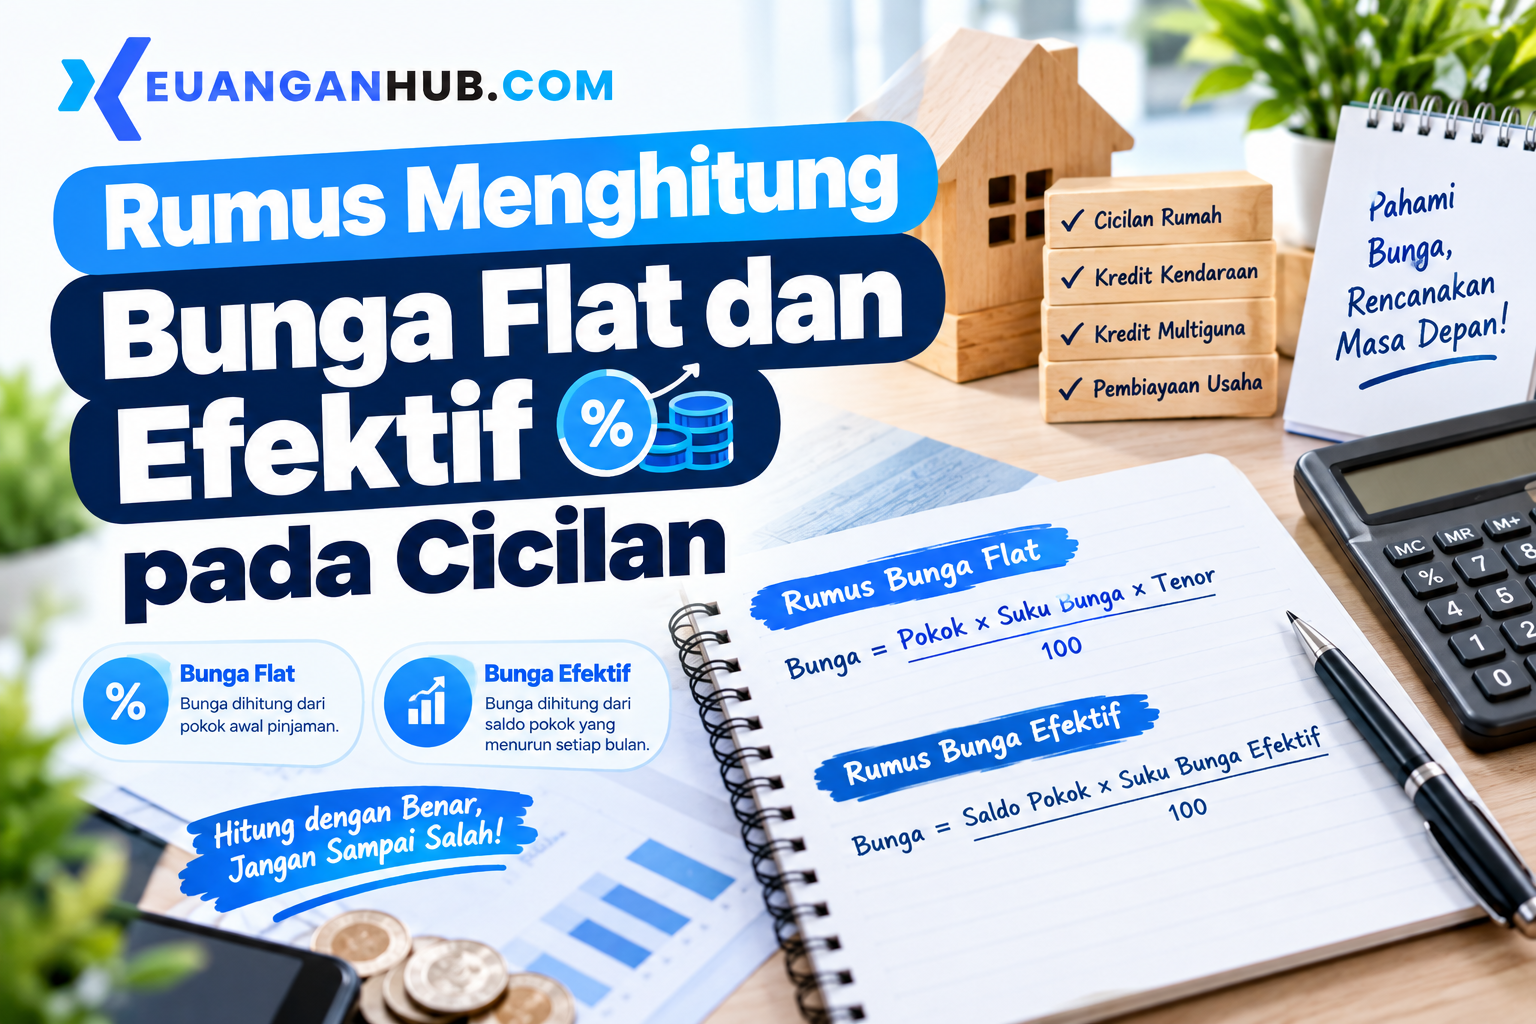
Bunga flat dihitung berdasarkan jumlah pokok pinjaman awal yang tetap sama setiap bulan, tidak peduli sisa pinjamanmu sudah berkurang atau belum.
Rumus cicilan dengan bunga flat:
Cicilan per Bulan = (Pokok Pinjaman ÷ Tenor) + (Pokok Pinjaman × Bunga per Tahun ÷ 12)
Karena bunga dihitung dari pokok awal yang tidak berkurang, jumlah bunga yang dibayar setiap bulan selalu sama dari awal sampai akhir masa pinjaman.
Apa Itu Bunga Efektif?
Bunga efektif dihitung berdasarkan sisa pokok pinjaman yang terus berkurang setiap bulan seiring cicilan yang sudah dibayar.
Bunga Bulan Ini = Sisa Pokok Pinjaman × (Bunga per Tahun ÷ 12)
Karena sisa pokok terus mengecil, jumlah bunga yang dibayar juga makin kecil setiap bulannya, meskipun persentase bunganya sama.
Contoh Perbandingan Langsung
Misalkan pinjaman Rp12.000.000 dengan bunga 12% per tahun, tenor 12 bulan.
Dengan Bunga Flat:
Cicilan Pokok = 12.000.000 ÷ 12 = Rp1.000.000/bulan
Bunga = 12.000.000 × 12% ÷ 12 = Rp120.000/bulan
Total Cicilan = Rp1.120.000/bulan (tetap sama tiap bulan)
Total bunga yang dibayar selama setahun: Rp120.000 × 12 = Rp1.440.000
Dengan Bunga Efektif (disederhanakan pada bulan pertama dan terakhir):
- Bulan pertama: bunga dihitung dari sisa pokok penuh Rp12.000.000 → bunga = Rp120.000
- Bulan-bulan berikutnya, bunga terus mengecil karena sisa pokok berkurang
- Bulan terakhir: bunga dihitung dari sisa pokok yang tinggal sedikit → bunga jauh lebih kecil
Total bunga yang dibayar dengan skema efektif untuk pinjaman dan tenor yang sama biasanya jauh lebih kecil dibanding flat — bisa hampir setengahnya, meski persentase bunga yang tertulis sama-sama “12% per tahun”.
Kenapa Ini Penting Diketahui Sebelum Ambil Kredit?
Banyak produk kredit (terutama kredit motor dan barang elektronik) menawarkan bunga flat karena angkanya terlihat kecil di brosur (misal “bunga hanya 6% per tahun”), padahal jika dikonversi ke bunga efektif, angka sebenarnya bisa dua kali lipat lebih tinggi.
Sebaliknya, KPR (Kredit Pemilikan Rumah) dan sebagian besar kredit bank biasanya sudah menggunakan skema bunga efektif atau anuitas, yang lebih transparan meski di awal terlihat cicilan sedikit lebih tinggi.
Cara Membandingkan Dua Penawaran Kredit dengan Adil
- Tanyakan skema bunga yang dipakai — flat atau efektif — jangan hanya melihat persentase bunganya saja
- Minta simulasi total pembayaran selama masa tenor, bukan hanya cicilan per bulan
- Konversi bunga flat ke bunga efektif kalau perlu membandingkan dengan penawaran lain yang sudah pakai efektif (biasanya bunga efektif setara sekitar 1,8-2x dari bunga flat yang tertulis)
Hitung Otomatis Tanpa Ribet
Menghitung manual seperti di atas cukup rumit, apalagi untuk tenor yang panjang. Gunakan Kalkulator Cicilan kami untuk membandingkan simulasi cicilan secara instan.
→ Coba Kalkulator Cicilan Gratis
Sebelum tanda tangan kredit berikutnya, coba tanyakan dulu ke pihak leasing atau bank: ini bunga flat atau efektif?