 By Keuanganhub
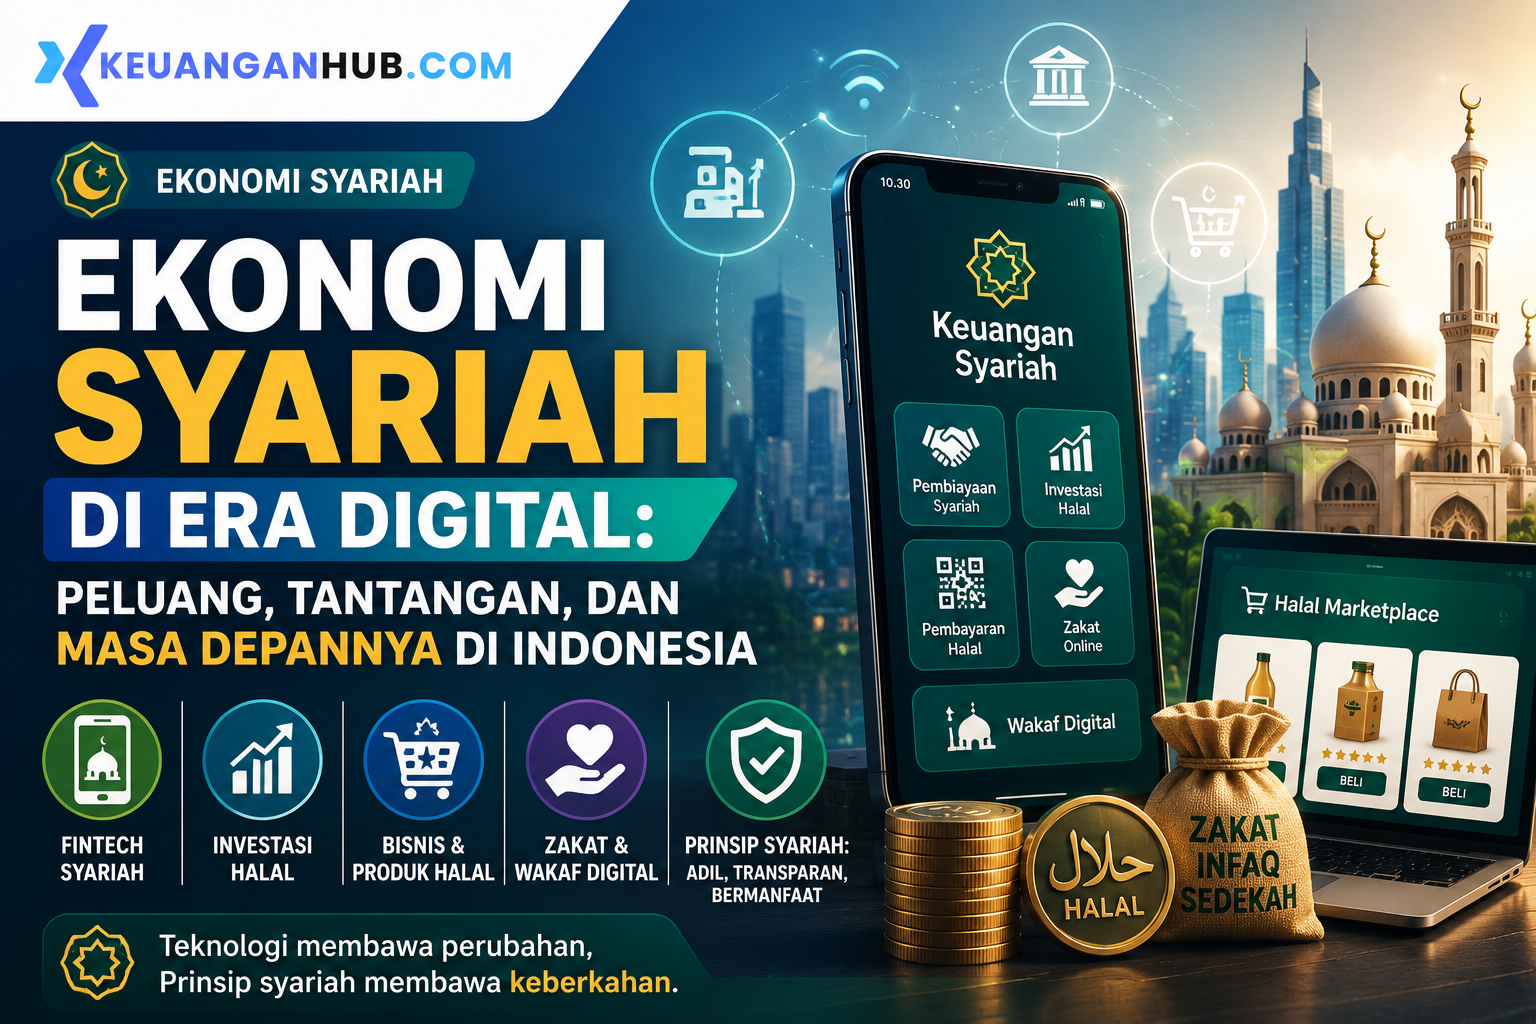
Ekonomi Syariah di Era Digital: Peluang, Tantangan, dan Masa Depannya di Indonesia
Perkembangan teknologi digital telah mengubah banyak hal dalam kehidupan masyarakat.
Cara berkomunikasi berubah. Cara berbelanja berubah. Cara bekerja berubah. Bahkan cara masyarakat menyimpan, mengirim, dan menggunakan uang juga mengalami perubahan yang cukup besar.
Dalam situasi tersebut, ekonomi syariah menghadapi babak baru.
Prinsip-prinsip ekonomi syariah yang selama ini banyak dikenal melalui perbankan dan lembaga keuangan mulai masuk ke ruang digital. Muncul berbagai layanan keuangan berbasis teknologi, perdagangan digital dengan konsep halal, platform zakat dan wakaf digital, hingga ekosistem bisnis yang menghubungkan produk halal dengan konsumen melalui internet.
Perubahan ini membuka peluang yang sangat besar.
Namun di sisi lain, digitalisasi juga menghadirkan tantangan baru. Persoalan keamanan data, transparansi transaksi, literasi keuangan, hingga pemahaman masyarakat terhadap prinsip syariah menjadi semakin penting.
Pertanyaannya bukan lagi apakah ekonomi syariah bisa masuk ke era digital.
Pertanyaannya adalah:
Seberapa jauh ekonomi syariah dapat memanfaatkan teknologi tanpa kehilangan prinsip dasarnya?
Apa yang Dimaksud dengan Ekonomi Syariah?
Secara sederhana, ekonomi syariah merupakan sistem aktivitas ekonomi yang berlandaskan prinsip-prinsip Islam.
Dalam praktiknya, ekonomi syariah tidak hanya berbicara tentang apakah sebuah produk menggunakan label “syariah” atau tidak.
Ada prinsip yang menjadi perhatian, antara lain larangan riba, gharar atau ketidakjelasan yang berlebihan dalam transaksi, dan maysir atau perjudian.
Selain itu, aktivitas ekonomi juga diarahkan agar dilakukan secara adil, transparan, bertanggung jawab, dan memberikan manfaat.
Artinya, ekonomi syariah memiliki cakupan yang cukup luas.
Ia tidak hanya berbicara mengenai bank syariah.
Di dalamnya terdapat perdagangan, investasi, pembiayaan, zakat, wakaf, asuransi syariah, industri halal, hingga berbagai aktivitas ekonomi lainnya.
Ketika teknologi berkembang, seluruh sektor tersebut memiliki peluang untuk mengalami transformasi digital.
Digitalisasi Membuka Akses yang Lebih Luas
Salah satu keuntungan terbesar teknologi digital adalah kemampuannya menghubungkan masyarakat tanpa dibatasi jarak.
Dulu, seseorang yang ingin mendapatkan layanan keuangan syariah mungkin harus datang langsung ke kantor lembaga keuangan.
Sekarang sebagian layanan dapat diakses melalui perangkat digital.
Hal yang sama terjadi pada perdagangan.
Pelaku usaha dapat menjual produk melalui marketplace dan media sosial tanpa harus memiliki toko fisik yang besar.
Bagi industri halal, perubahan ini sangat penting.
Produsen makanan halal, fashion muslim, kosmetik halal, produk kesehatan, dan berbagai usaha lainnya memiliki kesempatan menjangkau konsumen yang lebih luas.
Teknologi akhirnya bukan hanya menjadi alat transaksi.
Ia menjadi bagian dari ekosistem ekonomi.
Fintech Syariah dan Perubahan Layanan Keuangan
Salah satu perkembangan yang menarik adalah munculnya financial technology atau fintech syariah.
Fintech memanfaatkan teknologi untuk memberikan layanan keuangan dengan cara yang lebih cepat dan praktis.
Dalam konteks syariah, teknologi tersebut kemudian dipadukan dengan prinsip-prinsip yang sesuai dengan ketentuan syariah.
Konsep ini dapat diterapkan pada berbagai aktivitas.
Mulai dari pembiayaan, pembayaran, investasi, hingga layanan sosial seperti zakat dan wakaf.
Keunggulan utama digitalisasi adalah efisiensi.
Pengguna tidak selalu harus datang ke kantor.
Informasi dapat disampaikan secara digital.
Proses administrasi dapat dilakukan lebih cepat.
Namun kemudahan tersebut tetap harus diimbangi dengan transparansi.
Sebuah layanan tidak cukup hanya menyebut dirinya sebagai fintech syariah.
Masyarakat juga perlu memahami bagaimana akadnya, dari mana keuntungan diperoleh, bagaimana risiko dibagi, dan apa saja kewajiban pengguna.
Akad Menjadi Hal yang Penting
Dalam transaksi syariah, akad memiliki posisi penting.
Akad pada dasarnya menjelaskan hubungan dan kesepakatan antara pihak-pihak yang melakukan transaksi.
Dalam dunia digital, tantangannya menjadi lebih kompleks karena sebagian besar proses berlangsung melalui aplikasi.
Pengguna mungkin hanya melihat tombol “setuju”, kemudian transaksi berlangsung.
Karena itu, penyedia layanan perlu menjelaskan struktur transaksi dengan bahasa yang mudah dipahami.
Jangan sampai teknologi membuat proses menjadi sangat mudah tetapi pengguna tidak memahami apa yang sebenarnya mereka sepakati.
Kemudahan digital seharusnya tidak menghilangkan transparansi.
Justru semakin sederhana teknologi digunakan, semakin penting informasi mengenai transaksi disampaikan secara jelas.
Zakat dan Wakaf Juga Mengalami Digitalisasi
Digitalisasi ekonomi syariah tidak hanya terjadi pada sektor komersial.
Sektor sosial juga mengalami perubahan.
Pembayaran zakat kini dapat dilakukan melalui berbagai platform digital.
Masyarakat tidak selalu harus datang langsung ke lembaga amil untuk menyalurkan zakat.
Begitu juga dengan wakaf.
Teknologi membuka kemungkinan munculnya berbagai model wakaf yang dapat diakses masyarakat secara lebih mudah.
Perubahan ini dapat memberikan dampak positif jika dikelola dengan baik.
Semakin mudah seseorang menyalurkan zakat atau wakaf, semakin besar pula peluang meningkatnya partisipasi masyarakat.
Namun kepercayaan tetap menjadi faktor utama.
Lembaga yang mengelola dana masyarakat perlu memberikan informasi yang jelas mengenai penghimpunan dan penyaluran dana.
Industri Halal Menjadi Bagian Penting
Ekonomi syariah tidak dapat dipisahkan dari perkembangan industri halal.
Industri halal mencakup berbagai sektor.
Makanan dan minuman merupakan salah satu yang paling dikenal.
Namun cakupannya jauh lebih luas, termasuk kosmetik, farmasi, fashion, pariwisata, jasa, hingga berbagai produk gaya hidup.
Digitalisasi memberikan kesempatan besar kepada pelaku industri halal.
Sebuah usaha kecil di daerah dapat memasarkan produknya ke konsumen di kota lain.
Pengusaha dapat menggunakan media sosial untuk membangun merek.
Marketplace dapat digunakan untuk memperluas distribusi.
Pembayaran digital membuat transaksi menjadi lebih praktis.
Dengan kata lain, teknologi dapat membantu mempertemukan produsen halal dan konsumen halal dalam satu ekosistem digital.
Peluang Besar bagi UMKM Syariah
UMKM merupakan salah satu kelompok yang berpotensi mendapatkan manfaat besar dari digitalisasi.
Banyak pelaku usaha kecil sebenarnya memiliki produk yang bagus, tetapi menghadapi keterbatasan dalam pemasaran dan akses pasar.
Internet mengubah situasi tersebut.
Seorang pengusaha makanan halal di daerah tidak lagi hanya bergantung pada pembeli yang datang ke tokonya.
Ia dapat menggunakan media sosial untuk membangun komunitas pelanggan.
Ia dapat menggunakan marketplace untuk menjangkau konsumen lebih luas.
Ia juga dapat memanfaatkan sistem pembayaran digital.
Bahkan pencatatan transaksi dapat dilakukan menggunakan aplikasi.
Teknologi akhirnya membantu usaha kecil menjalankan aktivitas yang sebelumnya membutuhkan sumber daya lebih besar.
Tantangan Literasi Keuangan Syariah
Perkembangan teknologi tidak otomatis membuat masyarakat memahami ekonomi syariah.
Justru semakin banyak produk keuangan yang muncul, semakin penting literasi.
Masyarakat perlu memahami perbedaan antara produk konvensional dan syariah.
Mereka juga perlu memahami istilah-istilah seperti akad, margin, bagi hasil, risiko, pembiayaan, serta berbagai konsep lainnya.
Jangan sampai seseorang memilih produk hanya karena melihat kata “syariah” pada nama produknya.
Keputusan keuangan tetap membutuhkan pemahaman.
Literasi ekonomi syariah menjadi salah satu pekerjaan besar yang harus dilakukan secara bersama-sama oleh lembaga pendidikan, pemerintah, industri, akademisi, dan masyarakat.
Tantangan Keamanan Data
Digitalisasi membawa satu persoalan yang tidak bisa diabaikan: keamanan data.
Layanan keuangan digital membutuhkan informasi pengguna.
Data identitas, nomor rekening, riwayat transaksi, dan berbagai informasi lainnya harus dilindungi.
Jika keamanan buruk, risiko penyalahgunaan data menjadi semakin besar.
Karena itu, perkembangan ekonomi syariah digital tidak cukup hanya membicarakan kemudahan.
Aspek keamanan harus menjadi bagian dari desain layanan sejak awal.
Masyarakat juga perlu memahami kebiasaan dasar keamanan digital.
Jangan memberikan kode OTP kepada orang lain.
Jangan sembarangan mengklik tautan.
Gunakan password yang kuat.
Dan pastikan aplikasi yang digunakan berasal dari penyedia layanan yang dapat dipercaya.
Ekonomi Syariah Tidak Boleh Sekadar Menjadi Label
Ada satu tantangan yang lebih mendasar.
Ketika pasar ekonomi syariah semakin besar, istilah “syariah” memiliki nilai komersial.
Hal tersebut sebenarnya merupakan peluang.
Namun sekaligus menjadi tanggung jawab.
Produk yang menggunakan konsep syariah seharusnya tidak berhenti pada pemasaran.
Ada prinsip dan nilai yang harus dijaga.
Keadilan, transparansi, tanggung jawab, dan kemaslahatan perlu menjadi bagian dari praktik bisnis.
Jika ekonomi syariah hanya menjadi label pemasaran, kepercayaan masyarakat dapat menurun.
Sebaliknya, jika prinsip tersebut benar-benar diterapkan, ekonomi syariah dapat memiliki karakter yang kuat.
Teknologi Harus Menjadi Alat, Bukan Tujuan
Ada satu prinsip sederhana yang penting untuk dipahami.
Teknologi adalah alat.
Tujuannya tetap aktivitas ekonomi yang memberikan manfaat.
Aplikasi boleh semakin canggih.
Sistem pembayaran boleh semakin cepat.
Artificial Intelligence dapat digunakan untuk menganalisis data.
Namun teknologi tidak boleh membuat prinsip dasar transaksi menjadi kabur.
Dalam konteks ekonomi syariah, teknologi seharusnya membantu menciptakan transaksi yang lebih mudah, transparan, efisien, dan dapat dipertanggungjawabkan.
Dengan pendekatan seperti itu, digitalisasi bukan ancaman bagi ekonomi syariah.
Justru menjadi kesempatan untuk memperluas manfaatnya.
Masa Depan Ekonomi Syariah Ada di Ekosistem Digital
Ke depan, hubungan antara teknologi dan ekonomi syariah kemungkinan akan semakin kuat.
Layanan keuangan dapat semakin terintegrasi.
Pembayaran, pembiayaan, investasi, zakat, wakaf, perdagangan halal, dan berbagai aktivitas lainnya dapat terhubung dalam ekosistem digital.
Generasi muda juga memiliki peran penting.
Mereka merupakan kelompok yang sangat dekat dengan teknologi.
Jika literasi keuangan dan pemahaman syariah berkembang bersama kemampuan digital, Indonesia memiliki peluang besar membangun ekosistem ekonomi syariah yang kuat.
Namun peluang tersebut membutuhkan lebih dari sekadar jumlah pengguna.
Dibutuhkan inovasi, regulasi, edukasi, keamanan, dan kepercayaan.
Indonesia dan Peluang Ekonomi Syariah
Indonesia memiliki modal sosial yang besar untuk mengembangkan ekonomi syariah.
Populasi Muslim yang besar menjadi salah satu pasar potensial.
Namun pasar yang besar saja tidak cukup.
Industri membutuhkan produk yang kompetitif.
Layanan harus mudah digunakan.
Harga harus masuk akal.
Keamanan harus diperhatikan.
Dan yang paling penting, masyarakat harus percaya.
Jika berbagai unsur tersebut dapat berjalan bersama, ekonomi syariah tidak hanya menjadi pasar bagi produk dari negara lain.
Indonesia juga memiliki peluang menjadi produsen dan pusat pengembangan ekonomi syariah.
Generasi Muda Bisa Menjadi Penggerak
Perkembangan ekonomi syariah digital tidak harus selalu dimulai dari perusahaan besar.
Anak muda dapat mengambil bagian melalui berbagai cara.
Membangun startup fintech.
Membuat platform edukasi.
Mengembangkan marketplace produk halal.
Membuat aplikasi pencatatan keuangan.
Membangun bisnis makanan halal.
Mengembangkan fashion muslim.
Atau bahkan membuat konten edukasi ekonomi syariah yang mudah dipahami masyarakat.
Teknologi membuat hambatan untuk memulai bisnis menjadi semakin rendah.
Yang dibutuhkan adalah kemampuan, kreativitas, pemahaman pasar, dan komitmen terhadap nilai yang dibawa.
 Mohammad Subhan