 By Mohammad Subhan
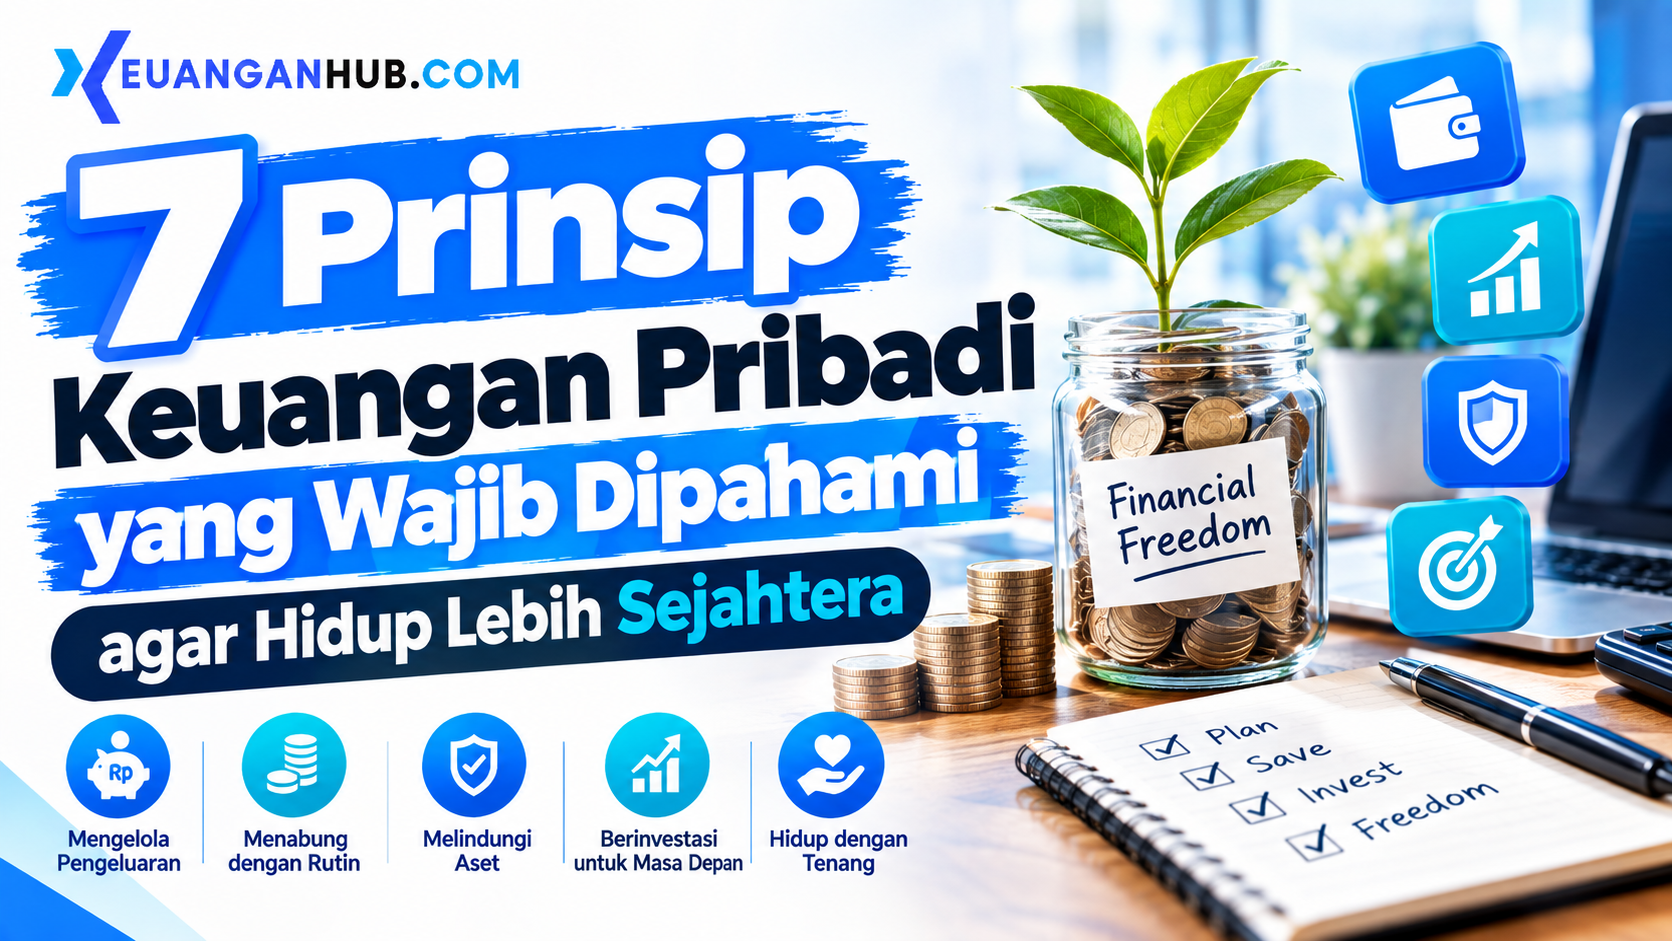
Banyak orang berpikir sukses secara finansial itu soal seberapa besar gaji yang didapat. Padahal, kenyataannya tidak selalu begitu. Ada orang dengan penghasilan besar tapi selalu kehabisan uang di akhir bulan, dan ada juga yang gajinya pas-pasan tapi hidupnya tenang secara finansial. Bedanya ada pada satu hal: pemahaman terhadap prinsip keuangan yang benar.
Artikel ini akan membahas tuntas 7 prinsip keuangan pribadi yang menjadi fondasi utama dalam mengelola uang, lengkap dengan penjelasan praktis yang bisa langsung kamu terapkan.
Apa Itu Prinsip Keuangan?
Prinsip keuangan adalah pedoman dasar dalam mengelola pendapatan, pengeluaran, tabungan, dan aset agar seseorang bisa mencapai stabilitas dan kebebasan finansial dalam jangka panjang. Prinsip ini bukan teori rumit — justru sebaliknya, prinsip keuangan yang baik biasanya sederhana, konsisten, dan bisa diterapkan siapa saja terlepas dari besar kecilnya penghasilan.
7 Prinsip Keuangan Pribadi
1. Kelola Pendapatan dengan Bijak
Prinsip pertama dan paling mendasar adalah memahami dari mana uang berasal dan bagaimana mengalokasikannya. Sebelum bicara soal menabung atau investasi, kamu perlu tahu persis berapa total pendapatan bulananmu — termasuk gaji, penghasilan sampingan, atau bonus — supaya perencanaan keuangan berikutnya punya dasar yang jelas.
2. Atur Pengeluaran, Bedakan Kebutuhan dan Keinginan
Salah satu penyebab utama masalah keuangan adalah tidak bisa membedakan antara kebutuhan (makan, tempat tinggal, transportasi) dan keinginan (gaya hidup, hiburan). Prinsip pengeluaran yang sehat berarti memastikan total pengeluaran tidak melebihi pendapatan, dan memprioritaskan kebutuhan pokok terlebih dahulu. Metode populer yang bisa dipakai misalnya alokasi 50% kebutuhan, 30% keinginan, dan 20% tabungan/investasi.
3. Biasakan Menabung Sejak Awal, Bukan dari Sisa
Banyak orang menabung dari “sisa” gaji di akhir bulan — dan hasilnya sering kali nihil karena keburu habis duluan. Prinsip menabung yang benar adalah menyisihkan dana di awal, sebelum uang tersebut sempat dibelanjakan untuk hal lain. Idealnya, ini termasuk dana darurat yang setara 3-12 kali pengeluaran bulanan, tergantung status dan tanggunganmu.
4. Investasikan Uang agar Nilainya Tidak Tergerus Inflasi
Menabung saja tidak cukup, karena nilai uang akan terus tergerus inflasi dari tahun ke tahun. Prinsip investasi mengajarkan untuk menempatkan sebagian dana pada instrumen yang bisa berkembang lebih cepat dari inflasi, seperti reksa dana, saham, obligasi, atau emas — disesuaikan dengan profil risiko dan tujuan keuangan masing-masing.
5. Lindungi Diri dan Keluarga dengan Proteksi yang Tepat
Prinsip yang sering diabaikan adalah proteksi finansial, misalnya melalui asuransi kesehatan atau jiwa. Tanpa proteksi yang memadai, satu kejadian tak terduga (sakit, kecelakaan, kehilangan pekerjaan) bisa menghabiskan tabungan bertahun-tahun dalam waktu singkat. Proteksi bukan pengeluaran sia-sia, melainkan cara mengalihkan risiko besar menjadi biaya kecil yang terukur.
6. Kelola Utang secara Bertanggung Jawab
Utang bukan sesuatu yang harus dihindari sepenuhnya, tapi harus dikelola dengan disiplin. Prinsipnya: gunakan utang hanya untuk hal produktif atau kebutuhan mendesak, hindari gali lubang tutup lubang, dan pastikan cicilan tidak melebihi batas aman (umumnya disarankan maksimal 30% dari penghasilan bulanan).
7. Rencanakan Masa Depan, Termasuk Dana Pensiun
Prinsip terakhir adalah berpikir jangka panjang. Banyak orang fokus pada kebutuhan hari ini dan lupa merencanakan masa pensiun. Padahal, semakin dini mempersiapkan dana pensiun atau tujuan keuangan jangka panjang lainnya, semakin ringan bebannya karena ada waktu lebih panjang untuk mengumpulkannya.
Pertanyaan Seputar Prinsip Keuangan
Apa saja 3 prinsip dasar keuangan?
Secara garis besar, tiga prinsip paling mendasar dalam keuangan pribadi adalah prioritas (membedakan kebutuhan dan keinginan), penghematan (tidak membelanjakan lebih dari yang dihasilkan), dan pengendalian (disiplin menjalankan rencana keuangan yang sudah dibuat).
Apa 5 prinsip keuangan pribadi?
Versi yang lebih ringkas biasanya mencakup lima aspek utama: pendapatan, tabungan, pengeluaran, investasi, dan perlindungan (proteksi). Kelima aspek inilah yang kemudian dikembangkan lebih detail menjadi 7 prinsip di atas, dengan tambahan pengelolaan utang dan perencanaan masa depan.
Bagaimana cara menerapkan prinsip keuangan yang baik dalam kehidupan sehari-hari?
Mulai dari langkah sederhana: catat semua pemasukan dan pengeluaran, tentukan alokasi tabungan sejak awal bulan (bukan dari sisa), hindari utang konsumtif, dan evaluasi kondisi keuangan secara rutin setiap bulan.
Apa perbedaan menabung dan investasi?
Menabung bertujuan menyimpan dana untuk kebutuhan jangka pendek atau darurat dengan risiko minim, sementara investasi bertujuan mengembangkan nilai uang dalam jangka panjang dengan menerima tingkat risiko tertentu sesuai instrumen yang dipilih.
Ketujuh prinsip di atas — pendapatan, pengeluaran, tabungan, investasi, proteksi, pengelolaan utang, dan perencanaan masa depan — adalah fondasi yang saling berkaitan. Menjalankan salah satunya saja tanpa yang lain biasanya tidak cukup untuk mencapai stabilitas finansial yang sesungguhnya.
Kalau kamu ingin mulai menerapkan prinsip-prinsip ini secara lebih terukur, coba manfaatkan kalkulator keuangan gratis dari KeuanganHub — mulai dari Kalkulator Dana Darurat, Kalkulator Tabungan, hingga Kalkulator Cicilan — untuk membantu menghitung langkah keuanganmu secara lebih konkret.
 Keuanganhub