 By Keuanganhub
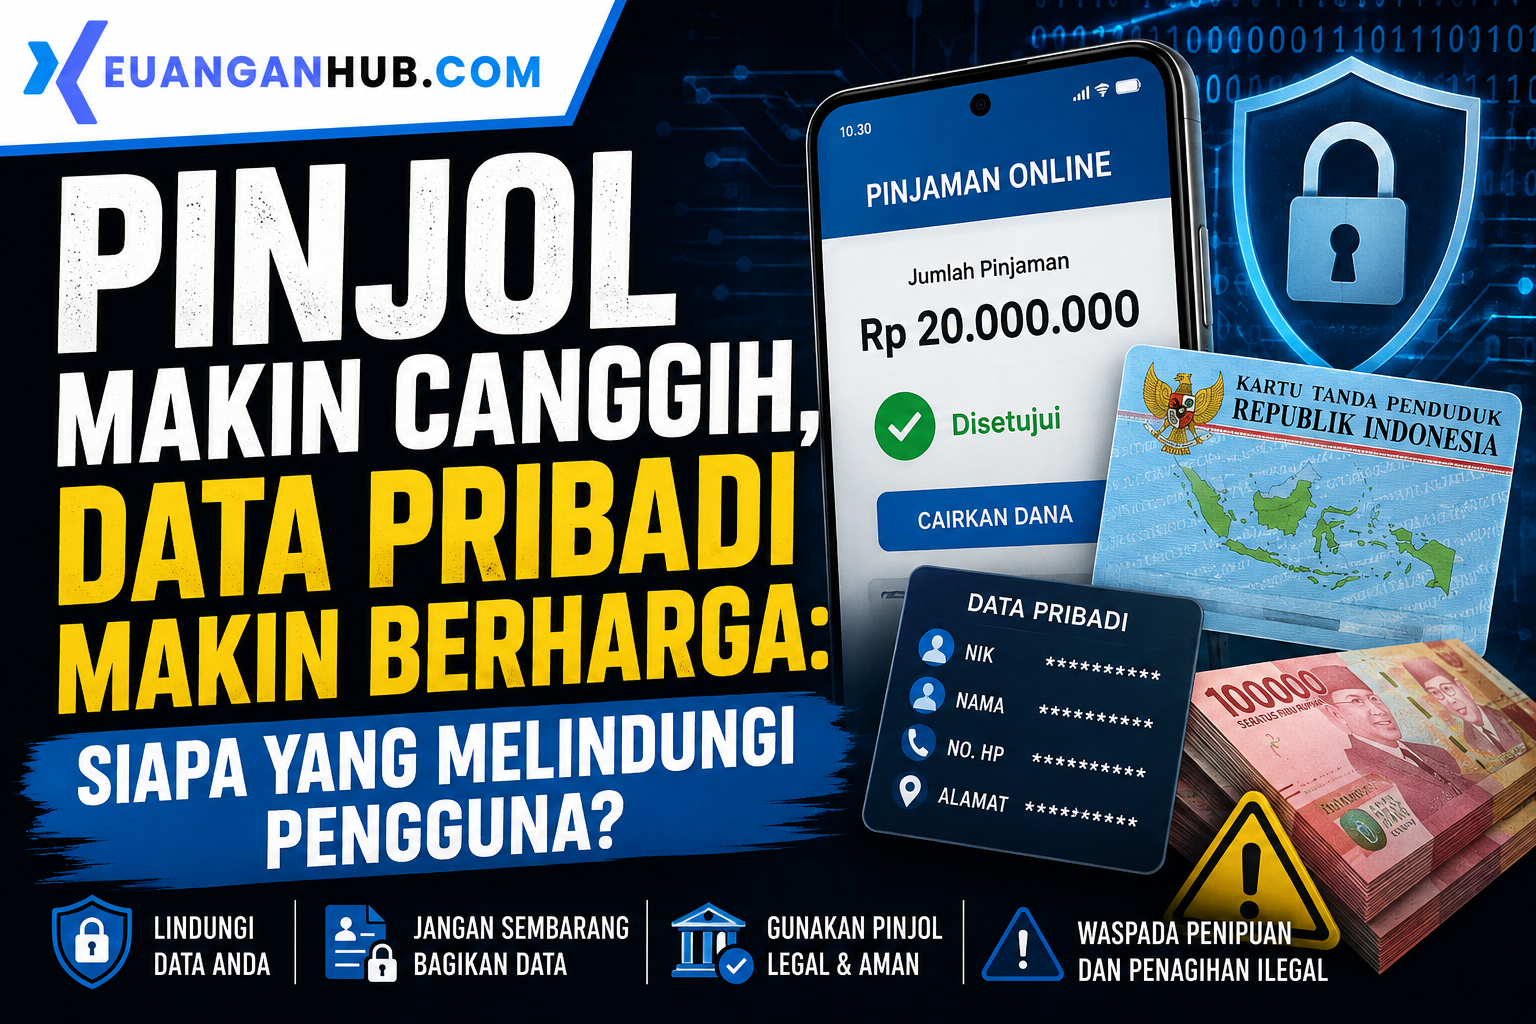
Teknologi telah mengubah cara masyarakat mendapatkan layanan keuangan. Pengajuan pinjaman yang dulu membutuhkan berkas dan proses panjang kini dapat dilakukan melalui telepon pintar dalam hitungan menit.
Di balik kemudahan tersebut, ada satu aset yang semakin penting: data pribadi.
Nama lengkap, nomor telepon, identitas kependudukan, informasi rekening, hingga data transaksi menjadi bagian dari ekosistem layanan keuangan digital. Ketika teknologi semakin canggih, pertanyaan yang muncul bukan lagi sekadar apakah seseorang bisa mendapatkan pinjaman dengan cepat.
Pertanyaan yang jauh lebih penting adalah:
Siapa yang memastikan data pengguna tetap aman?
Ketika Pinjaman Berpindah ke Layar Ponsel
Industri fintech lending atau Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI) terus berkembang di Indonesia.
Data OJK per Maret 2026 menunjukkan terdapat 95 perusahaan LPBBTI yang telah berizin. Pada periode yang sama, outstanding pinjaman fintech P2P lending mencapai sekitar Rp101,03 triliun, tumbuh 26,25 persen secara tahunan.
Angka tersebut menunjukkan betapa besar aktivitas ekonomi yang kini berlangsung melalui platform digital.
Namun semakin besar industrinya, semakin besar pula tanggung jawab terhadap konsumen.
Sebab di balik setiap aplikasi pinjaman terdapat data manusia yang harus dilindungi.
Data Bukan Sekadar Persyaratan Administrasi
Bagi pengguna, memberikan data kepada aplikasi pinjaman sering kali dianggap sebagai bagian biasa dari proses pengajuan.
Padahal data tersebut memiliki nilai ekonomi dan risiko yang tidak kecil.
Informasi identitas dapat digunakan untuk verifikasi. Data transaksi dapat membantu analisis risiko. Nomor telepon menjadi sarana komunikasi dengan pengguna.
Karena itu, keamanan data tidak boleh berhenti pada persoalan teknis seperti password dan enkripsi.
Ada persoalan yang lebih luas: bagaimana data dikumpulkan, untuk tujuan apa digunakan, siapa yang dapat mengaksesnya, dan kapan data tersebut harus dihentikan penggunaannya.
OJK sendiri telah mengatur kewajiban penyelenggara fintech untuk menjaga kerahasiaan serta keamanan data dan informasi konsumen. Regulasi fintech juga membatasi akses terhadap sejumlah data perangkat seperti kamera, mikrofon, dan lokasi.
Penagihan Menjadi Ujian Besar
Persoalan perlindungan data juga tidak berhenti ketika pinjaman telah dicairkan.
Tahap penagihan menjadi salah satu titik paling sensitif dalam hubungan antara perusahaan fintech dan konsumen.
Pada Juli 2026, OJK memanggil manajemen Kredivo Finance Indonesia dan KreditFazz Digital Indonesia untuk meminta penjelasan terkait informasi mengenai dugaan tindakan tidak patut dalam proses penagihan terhadap konsumen di Purworejo, Jawa Tengah.
Kasus tersebut menunjukkan bahwa perlindungan konsumen bukan sekadar persoalan bagaimana seseorang mendapatkan pinjaman.
Cara perusahaan memperlakukan konsumen ketika terjadi masalah pembayaran juga menjadi bagian penting dari tata kelola industri.
OJK sebelumnya telah menegaskan bahwa penagihan harus dilakukan sesuai ketentuan dan tidak menggunakan ancaman, kekerasan, tekanan fisik maupun verbal, atau tindakan yang mempermalukan konsumen.
Lalu, Siapa yang Melindungi Pengguna?
Jawabannya bukan hanya satu lembaga.
Perlindungan konsumen dalam ekosistem fintech melibatkan regulator, penyelenggara layanan, dan pengguna itu sendiri.
OJK memiliki fungsi pengaturan dan pengawasan terhadap industri jasa keuangan.
Penyelenggara fintech memiliki kewajiban menjaga keamanan data serta menjalankan layanan sesuai ketentuan.
Sementara pengguna harus memahami layanan yang digunakan dan tidak menyerahkan data secara sembarangan.
OJK juga terus memperkuat ekosistem keuangan digital bersama Komdigi dan industri perbankan untuk menghadapi scam serta berbagai bentuk kejahatan keuangan digital. Pada Juli 2026, ketiga pihak tersebut menyepakati penguatan ekosistem keuangan digital yang aman, tepercaya, dan berintegritas.
Pengguna Juga Harus Cerdas
Perlindungan konsumen tidak berarti pengguna bisa sepenuhnya menyerahkan keamanan kepada regulator atau perusahaan.
Ada beberapa hal sederhana yang bisa dilakukan sebelum menggunakan layanan pinjaman digital.
Pertama, cek legalitas perusahaan.
OJK mengimbau masyarakat menggunakan penyelenggara LPBBTI yang telah berizin. Direktori penyelenggara dapat digunakan untuk memastikan apakah sebuah platform berada dalam pengawasan OJK.
Kedua, perhatikan izin akses aplikasi.
Jangan memberikan akses perangkat yang tidak diperlukan.
Ketiga, baca seluruh biaya dan ketentuan.
Bukan hanya melihat berapa uang yang diterima, tetapi juga memahami kewajiban pembayaran dan konsekuensinya.
Keempat, jangan pernah memberikan OTP, PIN, password, atau kode keamanan kepada pihak lain.
Dan yang tidak kalah penting:
jangan tergoda tawaran “pemutihan” pinjaman.
OJK pada Maret 2026 memperingatkan adanya penipuan yang mengatasnamakan OJK dengan modus pemutihan data pinjaman online. OJK menegaskan tidak pernah mengeluarkan pernyataan mengenai program pemutihan data pinjaman online tersebut.
Fintech Harus Tumbuh Bersama Kepercayaan
Teknologi membuat layanan keuangan menjadi lebih cepat.
Tetapi kecepatan tidak boleh mengalahkan keamanan.
Industri fintech yang sehat bukan hanya industri yang mampu mencairkan pinjaman dalam hitungan menit. Industri yang sehat adalah industri yang mampu menjaga data konsumennya, memberikan informasi secara transparan, menangani pengaduan dengan benar, dan menjalankan penagihan sesuai aturan.
Sebab bagi konsumen, data pribadi bukan sekadar angka di dalam sistem.
Di balik setiap data ada manusia, keluarga, pekerjaan, dan kehidupan yang harus dilindungi.
Pada akhirnya, masa depan fintech Indonesia tidak hanya ditentukan oleh kecanggihan teknologi.
Ia akan ditentukan oleh satu hal yang jauh lebih sederhana:
seberapa besar masyarakat percaya bahwa ketika mereka menyerahkan datanya, ada pihak yang benar-benar menjaganya.