 By Muhammad Rizky Shorfana
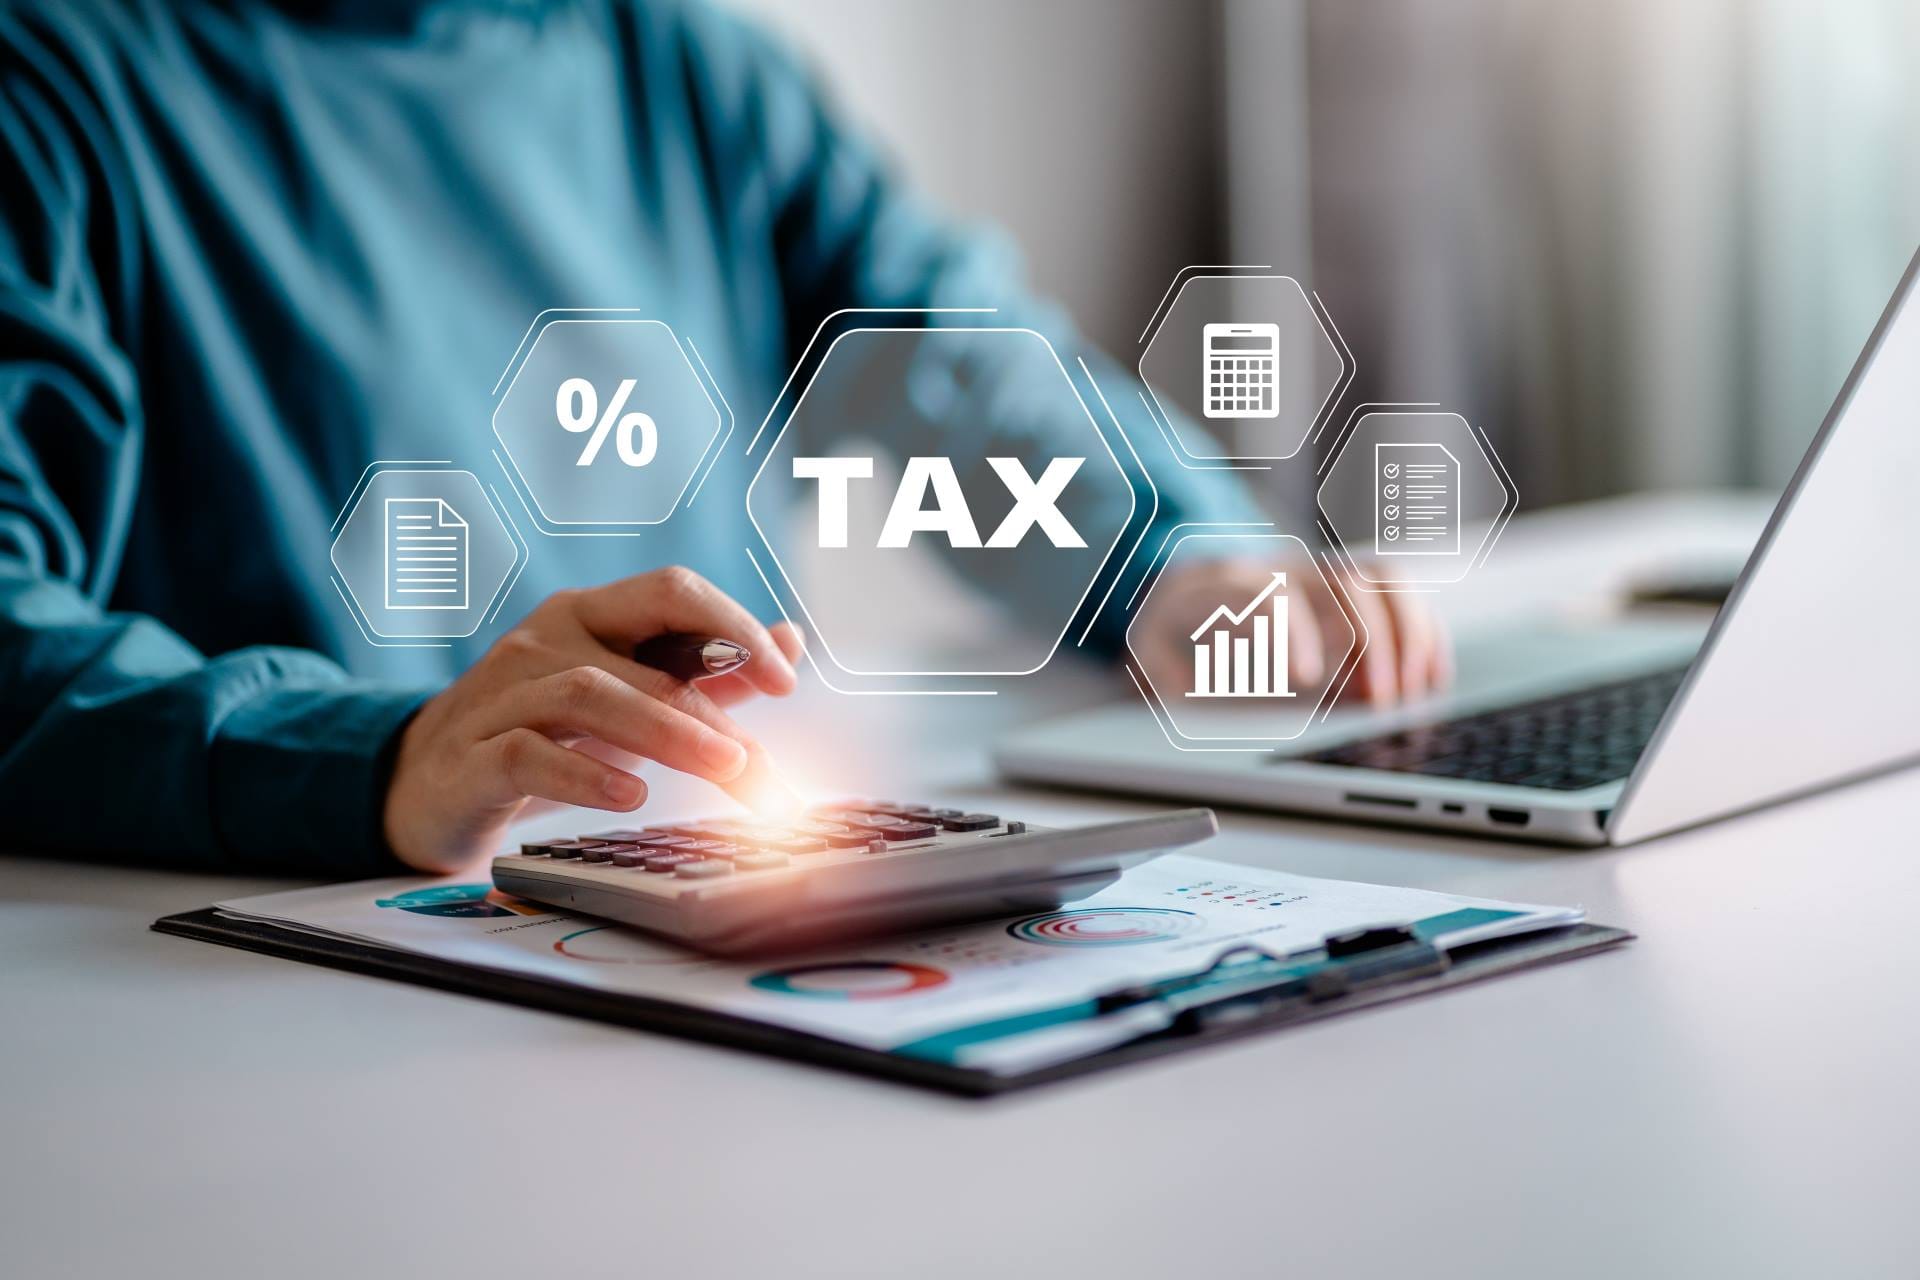
Baru-baru ini, muncul kasus pemblokiran rekening seorang warga akibat tunggakan pajak, yang membuat dana di rekeningnya tidak dapat diakses untuk sementara waktu. Peristiwa semacam ini kembali memunculkan perdebatan mengenai hubungan antara kewajiban membayar pajak dan tanggung jawab negara terhadap masyarakat.
Di satu sisi, negara memiliki kewenangan untuk menagih pajak sesuai dengan ketentuan hukum yang berlaku. Namun, di sisi lain, masyarakat juga menyimpan kekecewaan terhadap pengelolaan uang publik, terutama ketika persoalan korupsi, transparansi anggaran, dan pertanggungjawaban pejabat terus menjadi perhatian.
Bagi sebagian masyarakat, persoalannya bukan sekadar kewajiban membayar pajak, melainkan juga kepercayaan terhadap pihak yang mengelola uang tersebut. Ketika kewajiban warga dapat ditegakkan melalui mekanisme hukum, muncul tuntutan agar pengelolaan uang publik juga disertai transparansi dan pertanggungjawaban yang jelas.
Persoalan ini menjadi semakin menarik ketika kita melihatnya bukan hanya dari sudut pandang hukum, tetapi juga dari sisi keadilan. Masyarakat bekerja, membangun usaha, memperoleh penghasilan, dan menyisihkan sebagian hasil kerjanya untuk memenuhi kewajiban perpajakan. Kontribusi tersebut pada dasarnya diperlukan untuk membiayai pembangunan, pendidikan, kesehatan, infrastruktur, dan berbagai layanan publik. Namun, kesediaan masyarakat untuk berkontribusi tidak dapat dilepaskan dari kepercayaan terhadap institusi yang mengelola uang mereka.
Ketika muncul dugaan penyalahgunaan anggaran atau korupsi yang melibatkan pejabat publik, pertanyaan tentang penggunaan uang pajak menjadi semakin relevan. Masyarakat tidak hanya ingin mengetahui berapa banyak uang yang dikumpulkan negara, tetapi juga bagaimana uang tersebut digunakan dan sejauh mana manfaatnya dapat dirasakan.
Pajak Ditagih dengan Tegas, Bagaimana dengan Tanggung Jawab Negara?
Negara memiliki mekanisme hukum untuk memastikan bahwa kewajiban perpajakan dipenuhi. Dalam kondisi tertentu, penagihan utang pajak dapat berujung pada pemblokiran rekening sesuai prosedur yang berlaku. Kebijakan tersebut dimaksudkan untuk mengamankan penerimaan negara dan memastikan bahwa kewajiban yang telah ditetapkan dapat diselesaikan.
Dari perspektif hukum, penegakan kewajiban perpajakan merupakan bagian dari penyelenggaraan negara yang sah sepanjang dilaksanakan berdasarkan ketentuan yang berlaku. Akan tetapi, dari perspektif masyarakat, persoalan ini juga memunculkan pertanyaan mengenai bagaimana negara menjalankan tanggung jawabnya dalam mengelola uang yang telah dikumpulkan.
Ketika seorang warga menghadapi konsekuensi hukum karena tunggakan pajak, masyarakat dapat melihat secara langsung bagaimana kewajiban tersebut ditegakkan. Sebaliknya, ketika muncul dugaan korupsi atau penyalahgunaan anggaran, masyarakat ingin mengetahui bagaimana proses pertanggungjawaban berjalan dan apakah setiap pelanggaran ditangani secara adil.
Tentu saja, penagihan pajak dan penindakan korupsi merupakan dua persoalan hukum yang berbeda sehingga tidak dapat disamakan begitu saja. Namun, keduanya berkaitan dengan prinsip yang sama, yaitu pentingnya pertanggungjawaban dalam penggunaan kewenangan.
Persoalannya bukan apakah negara berhak menagih pajak, melainkan apakah ketegasan dalam menuntut kewajiban warga juga diimbangi dengan ketegasan dalam menjaga integritas pengelolaan uang publik. Negara tidak cukup hanya memiliki instrumen untuk memastikan masyarakat patuh terhadap aturan. Negara juga harus memastikan bahwa uang yang dihimpun digunakan sesuai peruntukannya dan setiap penyimpangan ditangani melalui mekanisme hukum yang dapat dipertanggungjawabkan. Sebab, kewenangan untuk memungut uang dari masyarakat selalu membawa konsekuensi berupa tanggung jawab untuk mengelolanya secara benar.
Korupsi dan Ketidaktransparanan Mengikis Kepercayaan Masyarakat
Kepercayaan masyarakat terhadap pengelolaan pajak tidak terbentuk hanya karena adanya peraturan yang mewajibkan pembayaran. Kepercayaan tumbuh ketika masyarakat melihat bahwa uang yang mereka kontribusikan benar-benar dikelola untuk kepentingan bersama. Sebaliknya, kepercayaan dapat terkikis ketika muncul dugaan korupsi, pemborosan anggaran, atau penyalahgunaan kewenangan yang menimbulkan pertanyaan mengenai integritas institusi publik.
Dalam situasi seperti ini, masyarakat tidak hanya mempertanyakan tindakan individu yang diduga melakukan pelanggaran, tetapi juga efektivitas sistem pengawasan yang seharusnya mencegah penyimpangan. Mereka ingin mengetahui apakah penggunaan uang publik diawasi secara memadai dan apakah pihak yang terbukti menyalahgunakan kewenangannya dimintai pertanggungjawaban.
Ketidaktransparanan juga dapat memperbesar jarak antara pemerintah dan masyarakat. Ketika informasi mengenai penggunaan anggaran sulit dipahami atau tidak tersedia secara memadai, masyarakat akan kesulitan menilai apakah kebijakan yang dijalankan benar-benar memberikan manfaat.
Akibatnya, ruang kosong informasi dapat dipenuhi oleh kecurigaan dan ketidakpercayaan. Hal ini bukan berarti setiap kebijakan yang tidak dipahami masyarakat pasti bermasalah atau seluruh penerimaan pajak telah disalahgunakan. Namun, pemerintah memiliki kepentingan untuk memastikan bahwa pengelolaan anggaran dapat diperiksa secara terbuka sehingga kepercayaan tidak hanya bergantung pada pernyataan resmi.
Oleh karena itu, persoalan korupsi dan transparansi tidak seharusnya dipandang sebagai isu yang terpisah dari perpajakan. Keduanya berhubungan dengan keyakinan masyarakat bahwa kontribusi mereka dikelola secara bertanggung jawab.
Ketika uang publik disalahgunakan, kerugiannya bukan hanya berupa hilangnya sumber daya yang seharusnya digunakan untuk kepentingan bersama, tetapi juga berkurangnya kepercayaan terhadap institusi negara. Dalam jangka panjang, kondisi tersebut dapat memengaruhi kesediaan masyarakat untuk mendukung kebijakan publik, termasuk kebijakan perpajakan.
Ke Mana Uang Pajak Digunakan?
Pajak bukan transaksi individual yang mengharuskan negara mengembalikan uang dalam jumlah yang sama kepada setiap pembayar pajak. Penerimaan pajak digunakan untuk membiayai berbagai kebutuhan bersama, mulai dari pembangunan infrastruktur hingga penyelenggaraan pendidikan, kesehatan, perlindungan sosial, dan administrasi pemerintahan.
Oleh karena itu, manfaat pajak tidak selalu dapat dilihat secara langsung oleh setiap orang. Seseorang yang membayar pajak dalam jumlah besar tidak otomatis memperoleh layanan publik dengan nilai yang sama, sebab sistem perpajakan juga memiliki fungsi untuk membiayai kebutuhan kolektif dan mendukung distribusi manfaat bagi masyarakat yang lebih luas.
Namun, sifat kolektif pajak tidak berarti masyarakat harus menerima pengelolaannya tanpa pertanyaan. Justru karena uang tersebut dihimpun untuk kepentingan publik, masyarakat berhak mengetahui bagaimana penerimaan negara dialokasikan, program apa yang dibiayai, dan hasil apa yang dicapai.
Transparansi tidak cukup hanya diwujudkan melalui publikasi dokumen anggaran yang sulit dipahami oleh masyarakat awam. Informasi tersebut juga perlu disampaikan dengan cara yang jelas, disertai penjelasan mengenai hasil pelaksanaan program, kendala yang dihadapi, serta langkah perbaikan yang akan dilakukan.
Pertanyaan tentang ke mana uang pajak digunakan seharusnya dijawab dengan data yang dapat diperiksa, bukan sekadar pernyataan bahwa pemerintah telah membelanjakan anggaran. Masyarakat perlu memiliki akses untuk menilai apakah suatu program mencapai tujuannya, apakah anggarannya digunakan secara efisien, dan apakah manfaatnya menjangkau kelompok yang membutuhkan.
Jika sebuah program tidak berjalan sesuai rencana, pemerintah perlu menjelaskan penyebabnya dan mempertanggungjawabkan keputusan yang telah diambil. Dengan demikian, transparansi tidak berhenti pada keterbukaan informasi, tetapi juga memberikan ruang bagi masyarakat untuk mengawasi dan mengevaluasi penggunaan uang publik.
Apakah Masyarakat Hanya Memiliki Kewajiban Tanpa Hak untuk Menuntut?
Dalam hubungan antara negara dan masyarakat, pajak merupakan bagian dari tanggung jawab bersama untuk membiayai kehidupan bernegara. Masyarakat memiliki kewajiban untuk memenuhi ketentuan perpajakan yang berlaku, sedangkan negara bertanggung jawab mengelola penerimaan tersebut demi kepentingan publik.
Hubungan ini tidak berarti setiap pembayar pajak berhak menerima pengembalian secara individual. Akan tetapi, masyarakat tetap memiliki hak untuk memperoleh pelayanan publik yang layak, mengakses informasi anggaran, serta meminta pertanggungjawaban atas penggunaan uang yang dikumpulkan dari mereka.
Dari sudut pandang kontrak sosial, kewenangan negara tidak dapat dipisahkan dari tanggung jawabnya terhadap masyarakat. Negara memerlukan penerimaan untuk menjalankan fungsi pemerintahan, tetapi masyarakat juga memerlukan jaminan bahwa kewenangan tersebut tidak digunakan secara sewenang-wenang.
Prinsip ini menempatkan warga bukan hanya sebagai objek kebijakan, melainkan sebagai bagian dari kehidupan publik yang memiliki hak untuk mengawasi penyelenggaraan negara. Karena itu, kritik terhadap pengelolaan pajak tidak semestinya langsung dianggap sebagai penolakan terhadap kewajiban warga negara.
Membayar pajak dan menuntut pertanggungjawaban pemerintah merupakan dua hal yang dapat berjalan bersamaan. Warga tetap dapat memenuhi kewajiban hukumnya sembari mengkritik kebijakan anggaran, meminta keterbukaan informasi, melaporkan dugaan penyalahgunaan, dan mendorong penegakan hukum. Ketidakpuasan terhadap pengelolaan uang publik juga tidak otomatis menghapus kewajiban perpajakan yang sah. Namun, kepatuhan terhadap hukum tidak mengharuskan masyarakat menanggalkan sikap kritis. Justru, pengawasan warga diperlukan agar penggunaan sumber daya publik tetap berada dalam koridor kepentingan bersama.
Mengapa Kepercayaan Publik Penting dalam Sistem Perpajakan?
Kepatuhan perpajakan dapat ditegakkan melalui aturan, pemeriksaan, dan sanksi hukum. Akan tetapi, keberlanjutan sistem perpajakan juga dipengaruhi oleh tingkat kepercayaan masyarakat terhadap institusi yang menjalankannya.
Masyarakat akan lebih mudah memahami pentingnya kontribusi pajak ketika mereka melihat bahwa pemerintah bekerja secara transparan, pelayanan publik terus diperbaiki, dan penyalahgunaan kewenangan ditangani secara adil. Dalam keadaan seperti itu, pajak tidak hanya dipandang sebagai kewajiban yang harus dipenuhi, tetapi juga sebagai kontribusi untuk mendukung kehidupan bersama.
Sebaliknya, ketika masyarakat merasa bahwa kewajiban mereka dituntut secara tegas sementara pertanggungjawaban pemerintah tidak memadai, hubungan antara negara dan warga dapat mengalami ketegangan. Kekecewaan yang terus berulang berpotensi menumbuhkan persepsi bahwa beban perpajakan tidak diimbangi integritas pengelolaan anggaran.
Karena itu, menjaga kepercayaan publik bukan sekadar persoalan komunikasi atau upaya membangun citra pemerintah. Kepercayaan harus ditopang oleh tindakan nyata, seperti memperkuat pengawasan, membuka informasi anggaran, meningkatkan kualitas pelayanan, dan memastikan bahwa pelanggaran ditangani berdasarkan hukum.
Keberhasilan sistem perpajakan dengan demikian tidak cukup diukur melalui besarnya penerimaan negara. Penilaian juga perlu mempertimbangkan kualitas pelayanan yang dihasilkan, efektivitas belanja publik, pemerataan manfaat, dan akuntabilitas pengelolaan anggaran.
Penerimaan pajak yang tinggi tidak dengan sendirinya membuktikan bahwa seluruh kebutuhan masyarakat telah terpenuhi. Sebaliknya, evaluasi yang terbuka terhadap penggunaan anggaran dapat membantu negara mengetahui program mana yang berhasil, bagian mana yang perlu diperbaiki, dan bagaimana manfaat pembangunan dapat dirasakan secara lebih luas.
Negara Harus Menjaga Kepercayaan, Bukan Hanya Menuntut Kepatuhan
Pada akhirnya, persoalan pajak bukan hanya tentang berapa banyak uang yang berhasil dikumpulkan negara, tetapi juga tentang bagaimana uang tersebut dikelola dan dipertanggungjawabkan. Negara memang memiliki kewenangan untuk menagih pajak berdasarkan hukum, termasuk mengambil tindakan penagihan terhadap wajib pajak yang memenuhi kondisi yang diatur dalam peraturan.
Namun, kewenangan tersebut harus berjalan beriringan dengan transparansi, integritas, dan tanggung jawab dalam penggunaan anggaran. Masyarakat tidak menuntut agar setiap rupiah pajak dikembalikan ke rekening masing-masing, tetapi mereka memiliki alasan yang kuat untuk meminta agar uang publik digunakan secara benar dan memberikan manfaat bagi kepentingan bersama.
Ketika muncul dugaan korupsi atau penyalahgunaan anggaran, jawaban yang dibutuhkan bukan sekadar imbauan agar masyarakat tetap taat membayar pajak. Pemerintah perlu menunjukkan bahwa setiap dugaan ditangani secara serius, penggunaan anggaran dapat diperiksa, dan pihak yang terbukti melakukan pelanggaran dimintai pertanggungjawaban sesuai hukum.
Kepercayaan tidak dapat dibangun hanya melalui tuntutan kepatuhan, sebab kepercayaan tumbuh ketika masyarakat melihat bahwa kewenangan dijalankan secara bertanggung jawab. Negara juga perlu menyadari bahwa uang pajak bukan sekadar angka penerimaan dalam laporan keuangan, melainkan sumber daya yang berasal dari aktivitas ekonomi dan kerja keras masyarakat.
Jika negara begitu tegas ketika menagih pajak dari masyarakat, negara juga harus tegas dalam mempertanggungjawabkan setiap rupiah uang publik yang dikelolanya. Bukan karena pajak merupakan transaksi yang mengharuskan pengembalian dengan nilai yang sama, melainkan karena setiap kewenangan publik harus disertai tanggung jawab publik.
Masyarakat tidak seharusnya ditempatkan hanya sebagai pihak yang dituntut untuk patuh, sementara pertanyaan mereka tentang penggunaan uang publik diperlakukan sebagai gangguan. Pada akhirnya, keberhasilan negara bukan hanya terletak pada kemampuannya mengumpulkan pajak, tetapi juga pada kemampuannya menjaga kepercayaan masyarakat yang menjadi sumber penting penerimaan tersebut.
 Mohammad Subhan